Inventúra skladu slúži na zistenie skutočného množstva zásob a na overenie, či zodpovedá údajom v účtovníctve a skladovej evidencii. V sklade sa skutočný stav najčastejšie zisťuje počítaním, vážením alebo meraním. Samotné fyzické prepočítanie je však len jedna časť celého procesu.
Dobre pripravená inventúra preto nezačína až vo chvíli, keď skladníci vezmú do ruky čítačky alebo inventúrne súpisky. Predchádza jej príprava skladu, kontrola rozpracovaných pohybov a stanovenie jasného postupu. Po spočítaní zásob zase nasleduje porovnanie s evidenciou a vyhodnotenie prípadných rozdielov.
V tomto sprievodcovi prejdeme celý proces krok za krokom.
Čo je inventúra skladu
Pri inventúre sa zisťuje skutočné množstvo skladových zásob k určitému okamihu. Pri fyzicky prítomnom tovare ide o fyzickú inventúru, pri ktorej sa zásoby počítajú, vážia, merajú alebo kontrolujú iným zodpovedajúcim spôsobom.
Výsledok sa porovnáva so stavom v evidencii. Inventúra tak neukáže len aktuálne množstvo zásob, ale aj prípadné nedostatky v príjme, zaskladnení, presunoch, vychystávaní alebo evidencii vratiek.
Inventúra a inventarizácia nie sú to isté
Pojmy sa v bežnej reči často zamieňajú, z pohľadu zákona o účtovníctve (č. 431/2002 Z. z.) však majú odlišný význam.
Inventúra je zistenie skutočného stavu konkrétneho majetku alebo záväzkov. V sklade teda napríklad fyzické spočítanie zásob.
Inventarizácia je širší proces. Zahŕňa vykonanie jednej alebo viacerých inventúr, porovnanie zisteného skutočného stavu s účtovníctvom a vysporiadanie zistených rozdielov.
Zjednodušene: počas inventúry zistíte, čo skutočne máte. Pri inventarizácii zároveň overíte, či tento stav zodpovedá účtovníctvu, a vyriešite prípadné nezrovnalosti.
Kedy musí firma vykonať inventúru skladu
Účtovná jednotka vykonáva periodickú inventarizáciu k okamihu, ku ktorému zostavuje riadnu alebo mimoriadnu účtovnú závierku. Pri firmách s kalendárnym účtovným obdobím ide zvyčajne o koniec roka, pri hospodárskom roku môže byť rozhodujúci termín iný.
Periodickú inventúru možno začať až štyri mesiace pred súvahovým dňom a dokončiť najneskôr dva mesiace po ňom. Ak firma zisťuje stav k inému dátumu, musí byť schopná doložiť prírastky a úbytky medzi týmto dátumom a súvahovým dňom.
Pri zásobách možno za stanovených podmienok využiť aj priebežnú inventarizáciu. Každý druh zásob musí byť v takom prípade inventarizovaný aspoň raz za účtovné obdobie.
Druhy inventúr skladu
Z hľadiska účtovných predpisov sa inventarizácia zásob rozlišuje na periodickú a priebežnú. V prevádzke sa však môžete stretnúť aj s mimoriadnou inventúrou alebo s čiastkovými kontrolami vybraných položiek či častí skladu.
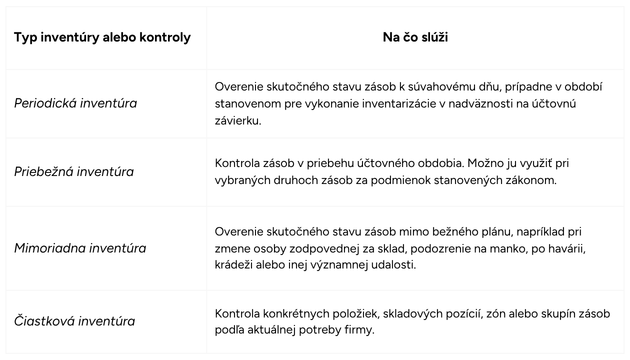
Periodická a priebežná inventúra označujú predovšetkým časový režim, v ktorom sa inventarizácia vykonáva. Čiastková inventúra naopak opisuje rozsah kontroly. Tieto kategórie sa preto môžu kombinovať. Napríklad priebežná inventúra môže byť čiastková a zamerať sa iba na rýchloobrátkové položky v jednej skladovej zóne.
Priebežné alebo čiastkové kontroly sa hodia najmä na:
- drahé položky s vysokou hodnotou,
- rýchloobrátkové zásoby,
- tovar s častými skladovými pohybmi,
- položky, pri ktorých sa opakovane objavujú inventúrne rozdiely,
- kritické zásoby, ktorých nedostatok môže narušiť prevádzku.
Ako prebieha inventúra skladových zásob
Konkrétny postup závisí od veľkosti skladu, sortimentu, počtu lokalít a používaného systému. Základné kroky sú však podobné.
1. Stanovte rozsah a termín
Určite:
- ktoré sklady, zóny alebo položky sa budú inventúrovať,
- k akému okamihu sa stav zisťuje,
- kto za inventúru zodpovedá,
- ako sa budú výsledky zaznamenávať,
- či bude sklad počas inventúry uzavretý, alebo sa bude kontrolovať po častiach.
2. Pripravte sklad a evidenciu
Pred počítaním skontrolujte, či sú správne zaevidované príjmy, výdaje a presuny. Pozornosť venujte aj:
- otvoreným skladovým dokladom,
- tovaru čakajúcemu na príjem alebo expedíciu,
- vratkám a reklamáciám,
- poškodenému alebo vyradenému tovaru,
- zásobám mimo štandardných skladových pozícií,
- neoznačeným alebo zle označeným položkám.
Skladové pozície aj položky musia byť jednoznačne identifikovateľné. Ak sa rovnaká položka nachádza na viacerých miestach, musí byť jasné, či sa započítava po lokalitách, alebo súhrnne.
3. Rozdeľte sklad a prácu
Každý pracovník musí mať jasne určenú časť skladu alebo konkrétne inventúrne úlohy. Ak firma nepoužíva systém a pracuje manuálne, je vhodné rozdeliť sklad na sektory a stanoviť poradie kontroly, napríklad regál po regáli.
Už skontrolované pozície označte tak, aby nemohlo dôjsť k duplicitnému počítaniu alebo vynechaniu časti skladu. Vo WMS môže systém skladníkom prideliť konkrétne lokácie a zaznamenávať priebeh inventúry priamo pri práci.
4. Zistite skutočný stav
Fyzický stav zásob sa zisťuje najmä počítaním, meraním, vážením či iným spôsobom. Výsledok však musí byť zaznamenaný tak, aby bolo možné jednoznačne určiť inventúrovanú položku, jej množstvo a lokáciu.
Ak je to možné, skladník by pri prvom počítaní nemal vidieť očakávané evidované množstvo. Znižuje sa tým riziko, že výsledok nevedomky prispôsobí hodnote v systéme.
5. Porovnajte stav s evidenciou
Po fyzickej kontrole porovnajte zistené množstvo so skladovou a účtovnou evidenciou. Výsledkom môže byť:
- zhoda skutočného a evidovaného stavu,
- nižší skutočný stav,
- vyšší skutočný stav.
Pri papierovej inventúre sa výsledky zvyčajne prepisujú do systému alebo tabuľky. Čítačky a WMS umožňujú zapisovať množstvo priamo pri kontrole a obmedzujú riziko chýb pri prepise.
Čo robiť, keď pri inventúre čísla nesedia
Rozdiel medzi fyzickým a evidovaným stavom nemusí hneď znamenať skutočné manko alebo prebytok. Najprv overte, či:
- nedošlo k chybe pri počítaní,
- sa položka nenachádza na inej lokácii,
- nie sú otvorené alebo chybne zaevidované príjmy, výdaje či presuny,
- nedošlo k zámene podobnej položky, variantu alebo balenia,
- nie je tovar medzi vratkami, reklamáciami alebo poškodenými zásobami.
Ak je skutočný stav nižší ako stav v účtovníctve a rozdiel nemožno vysvetliť inak, ide o manko. Ak je skutočný stav vyšší, ide o prebytok. Inventarizačné rozdiely sa účtujú do obdobia, za ktoré sa inventarizáciou stav overuje.
Opakované rozdiely je vhodné zanalyzovať. Môžu poukazovať na problém pri príjme, zaskladnení, presunoch, vychystávaní alebo spracovaní vratiek.
Aké dokumenty z inventúry firma potrebuje
Výsledky sa zaznamenávajú do inventúrnych súpisov. Z dokumentácie musí byť možné určiť najmä:
- aký majetok bol inventarizovaný,
- akým spôsobom bol skutočný stav zistený,
- kto inventúru vykonal,
- kedy bola začatá a ukončená,
- ako boli vysporiadané prípadné rozdiely.
Účtovná jednotka musí byť schopná vykonanie inventarizácie preukázať počas piatich rokov. Konkrétny postup je vhodné nastaviť podľa interných pravidiel firmy a konzultovať s účtovníkom alebo daňovým špecialistom.
Príklad, ako dobre riadený sklad skráti inventúru
Predajca barefoot obuvi Bosonožka eviduje v sklade a predajni približne 30-tisíc párov topánok.Po zavedení LOKiA WMS sa čas inventúry skrátil z jedného mesiaca na dva dni.
Rozhodujúce nebolo len rýchlejšie počítanie. Systém poskytol lepší prehľad o umiestnení tovaru a jeho pohybe medzi príjmom, skladovou pozíciou a výdajom. Inventúra tak vychádzala z presnejšej evidencie a skladníci nemuseli položky zdĺhavo dohľadávať.
Inventúra ukáže stav skladu. Presnosť vzniká priebežne
Inventúra zachytáva stav zásob k určitému okamihu. Ak pri nej pravidelne vznikajú významné rozdiely alebo trvá neprimerane dlho, problém môže byť aj v nastavení samotnej inventúry – napríklad v organizácii práce, rozdelení skladu, spôsobe počítania alebo evidencii výsledkov.
LOKiA WMS pomáha riadiť skladové operácie v nadväznosti na seba a udržiavať prehľad o zásobách aj ich umiestnení. Zistite, ako môže fungovať vo vašom sklade – dohodnite si bezplatnú konzultáciu a ukážku LOKiA WMS.
Chcete skoncovať s chaosom vo vašej firme?
Na bezplatnej konzultácii prejdeme vaše aktuálne nastavenie a odporučíme ďalší krok podľa toho, čo firma skutočne potrebuje.


